Branchenlösung
Post-Signup-Aktivierung, Feature-Adoption, Premium-Plan-Upgrades und KI-gestützter Kundenservice — datengetrieben von Tag eins. Kombinieren Sie App-Events, Transaktionsdaten, Verhaltenssignale und Produktnutzung, um Registrierungen in aktive, monetarisierte Kunden zu verwandeln.
+17%
Kreditanfragen (Younited)
+28%
Klicks im Sales-Funnel
+15%
Ø Conversion-Steigerung
6–9 Mo
Typische ROI-Zeit
Die Herausforderung
Signups sind einfach — Aktivierung, Retention und Monetarisierung sind schwer
FinTechs und Neobanken können Nutzer in großem Stil gewinnen. Die eigentliche Herausforderung beginnt danach: Registrierungen in aktive Nutzer verwandeln, kostenlose Nutzer in zahlende Kunden und Early Adopters in langfristige Accounts mit hohem LTV. Ohne datengetriebenes Lifecycle-Management amortisiert sich CAC nie.
Geringe Aktivierung nach dem Signup
Nutzer registrieren sich, aber transagieren nicht. Ohne personalisierte Onboarding-Trigger, First-Transaction-Nudges und Feature-Discovery-Sequenzen vergrößert sich die Lücke zwischen Signup und Aktivierung — und die meisten Nutzer überwinden sie nie. Hohe Registrierungszahlen verschleiern einen kaputten Aktivierungs-Funnel.
Hoher Early-Churn — die ersten 90 Tage
Die ersten 90 Tage entscheiden, ob ein Nutzer bleibt oder geht. Ohne Verhaltens-Trigger, Engagement-Scoring und Interventions-Journeys erodiert Early-Stage-Churn leise die Kundenbasis. Bis das monatliche Reporting das Problem sichtbar macht, sind die Nutzer längst weg.
Premium-Upgrade-Plateau
Free-Tier-Nutzer wechseln nicht in bezahlte Pläne. Ohne Propensity-Modelle, nutzungsbasierte Upgrade-Trigger und personalisierte Value-Demonstrationen verliert das Freemium-Modell Geld. Upgrade-Prompts ohne Daten dahinter wirken generisch und werden ignoriert.
Kernanwendungsfälle
Was FinTechs & Neobanken mit ACCELERAID lösen
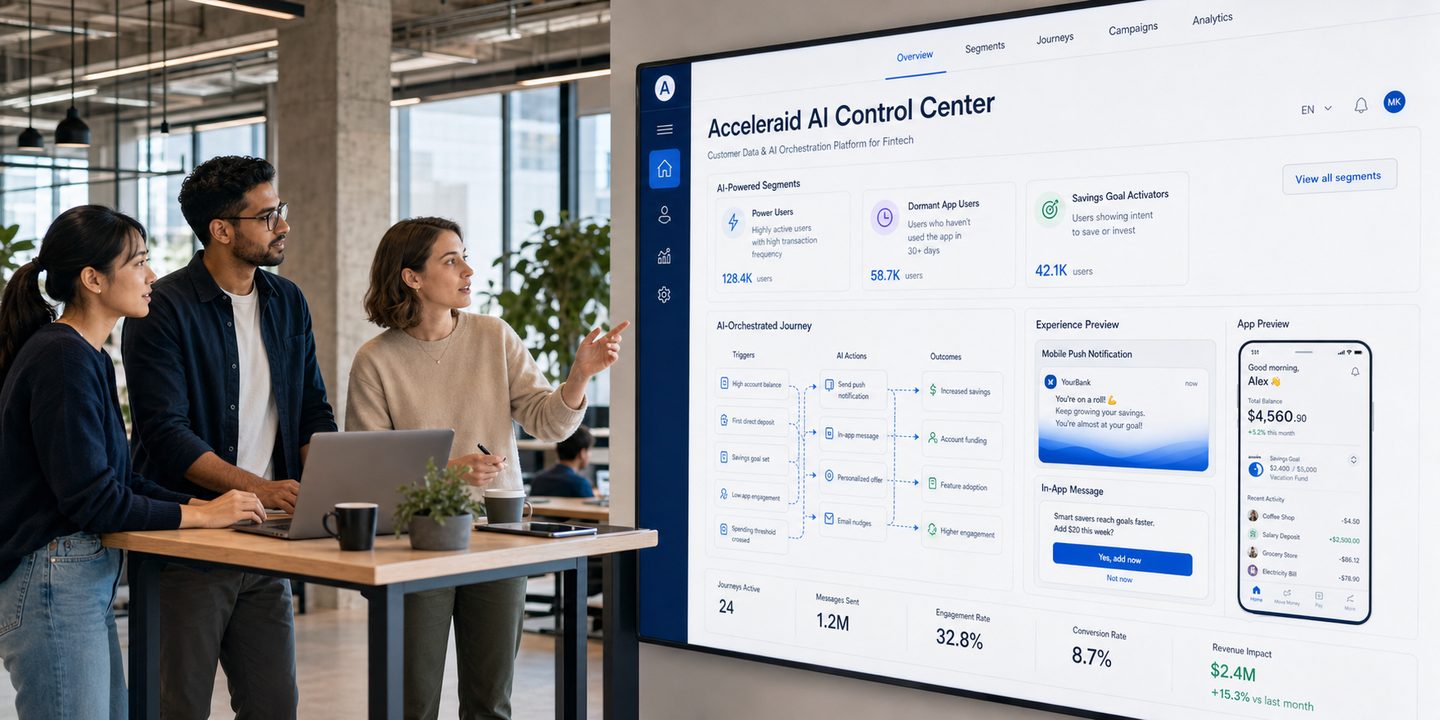
Customer Lifecycle & Value Management (CLM/CVM) für FinTech — von Post-Signup-Aktivierung über Feature-Adoption, Monetarisierung, Retention bis hin zu Win-Back.
Post-Signup-Aktivierungs-Journey
Die erste Transaktion auslösen. Personalisierte Onboarding-Sequenzen führen neue Nutzer von der Registrierung zur ersten relevanten Aktion — erste Einzahlung, erste Überweisung, erste Kartentransaktion. Aktivierungs-Trigger passen sich an das Nutzerverhalten an, nicht an starre Zeitpläne.
First-Transaction-Trigger-Engine mit Multi-Channel-Auslieferung
Tracking von Verhaltens-Meilensteinen (KYC, Einzahlung, Erstnutzung)
Dynamische Personalisierung von Onboarding-Sequenzen
Feature-Adoption-Nudges
Nutzung von Kartenaktivierung, Spar-Pots, wiederkehrenden Überweisungen, Budgeting-Tools und Investment-Features fördern. KI identifiziert, welche Features jeder Nutzer als Nächstes am wahrscheinlichsten adoptiert, und löst kontextuelle Nudges per In-App-Message, Push-Benachrichtigung und E-Mail aus.
Feature-Readiness-Scoring je Nutzer und Produkt
Kontextuelle In-App- und Push-Notification-Trigger
Adoption-Funnel-Tracking und A/B-Optimierung
Premium-/Paid-Plan-Upgrade
Free-Tier-Nutzer in Premium-Pläne überführen. Propensity-Modelle identifizieren, welche Nutzer auf Basis von Nutzungsmustern, Feature-Engagement und Transaktionsvolumen am ehesten upgrade-bereit sind. Personalisierte Value-Demonstrationen zeigen den Nutzern, was sie verpassen — genau zu dem Zeitpunkt, an dem sie handeln.
Premium-Propensity-Scoring aus Nutzungs- und Transaktionsdaten
Personalisierte Upgrade-Value-Demonstrationskampagnen
Nutzungsschwellen-Trigger (z. B. ATM-Limit, Überweisungsvolumen)
Referral-Programm-Personalisierung
Nicht jeder Nutzer wirbt. KI identifiziert Kunden mit hoher Empfehlungs-Propensity und spielt personalisierte Empfehlungs-Prompts an Engagement-Höhepunkten aus — nach einer positiven Erfahrung, einem Feature-Meilenstein oder Transaktionserfolg. Empfehlungs-Anreizstruktur je Segment optimieren.
Empfehlungs-Propensity-Scoring aus Engagement-Signalen
Dynamische Anreiz-Personalisierung je Nutzersegment
Empfehlungs-Attribution und Tracking des viralen Koeffizienten
KI-gestützter Kundenservice (DSGVO)
Support-Kosten senken durch KI-geführte Lösung von Konto-Anfragen, Transaktions-Beanstandungen, Karten-Themen und Produktfragen. Sichere PII-Filterung, DSGVO-konformer Datenumgang und Agent-Copilot für komplexe Anfragen — gebaut für das regulatorische Umfeld der Finanzdienstleistungen.
Automatisierte Lösung gängiger Konto- und Karten-Anfragen
DSGVO-konforme PII-Filterung und Datenhandhabung
Agent-Copilot für eskalierte und komplexe Anfragen
Unit-Economics-MI & Kohorten-Analytik
Unit Economics über Akquise-Kohorten hinweg tracken — CAC-Payback, LTV/CAC-Verhältnis, Aktivierungsraten, Umsatz pro Nutzer und Feature-Adoption-Kurven. Automatisierte MI-Dashboards verbinden Marketing-Ausgaben mit nachgelagerten Monetarisierungs- und Retention-Ergebnissen.
Kohortenbasierte LTV- und CAC-Payback-Analyse
Tracking von Feature-Adoption und Umsatz pro Nutzer
Automatisiertes MI für Board- und Investor-Reporting
Deep Feature
Das First-90-Days-Framework — Aktivierungsstufen & Trigger-Punkte
Die ersten 90 Tage nach dem Signup entscheiden, ob ein Nutzer aktiver, monetarisierter Kunde wird oder leise abwandert. Das First-90-Days-Framework von ACCELERAID definiert Aktivierungsstufen, Trigger-Punkte und Interventionslogik — und macht aus passiven Registrierungen engagierte Nutzer.
Tag 0–7: Vom Signup zur ersten Aktion
KYC-Abschluss, erste Einzahlung, Kartenbestellung oder erster Login-Meilenstein. Nutzer, die das KYC nicht binnen 48 Stunden abschließen, erhalten eskalierende Nudges. Wer das KYC abschließt, aber nicht einzahlt, bekommt personalisierte „Wie geht es weiter?”-Sequenzen — passend zur Signup-Quelle und zum Profil.
Tag 7–30: Von der ersten Transaktion zur Feature-Entdeckung
Zweite und dritte Transaktion auslösen. Features kontextuell einführen — Spar-Pot nach dem ersten Gehaltseingang, Kartenaktivierung nach der ersten Überweisung, Budgeting-Tool nach der dritten Transaktion. Engagement-Scoring identifiziert Nutzer, die zu stagnieren drohen, und löst Re-Engagement vor dem Drop-off aus.
Tag 30–90: Von der Gewohnheitsbildung zur Monetarisierung
Etablieren Sie wiederkehrende Nutzungsmuster — Gehaltseingang per Lastschrift, regelmäßige Überweisungen, Abo-Zahlungen. Nutzer mit habitueller Nutzung erhalten Premium-Upgrade-Trigger. Nutzer mit sinkendem Engagement bekommen Retention-Interventionen, bevor sich das Churn-Risiko am Tag 90 verfestigt.
90-Tage-Activation-Engine
Die ACCELERAID Activation-Engine kombiniert Verhaltens-Eventdaten, Engagement-Scoring und Lifecycle-Phasen-Logik, um die ersten 90 Tage zu orchestrieren. Jeder Nutzer erhält einen personalisierten Pfad — keine statische Drip-Kampagne.
Tracking der Aktivierungsstufen (registriert → KYC → erste Einzahlung → aktiv)
Engagement-Scoring aus App-Events, Transaktionen und Logins
Stagnations-Erkennung und automatisierte Re-Engagement-Trigger
Feature-Discovery-Sequenzierung auf Basis von Nutzungsmustern
Premium-Upgrade-Trigger an Nutzungsschwellen
Retention-Risiko-Scoring zum Tag 90 und Interventionen
FinTech-Wachstumshebel
Drei Hebel, die die Unit Economics eines FinTechs entscheiden
Aktivierung, Monetarisierung und Retention sind die drei Hebel, die darüber entscheiden, ob die Unit Economics eines FinTechs funktionieren. ACCELERAID liefert die Dateninfrastruktur und KI-Modelle, um jeden Hebel präzise zu ziehen.
Aktivierung
Verwandeln Sie Signups in aktive Nutzer. Personalisiertes Onboarding, First-Transaction-Trigger und KYC-Abschluss-Nudges — gesteuert über Verhaltensdaten, nicht über statische Timer. Verkürzen Sie die Aktivierungslücke von Wochen auf Tage.
Conversion-Tracking von Signup bis Aktivierung
Optimierung der KYC-Abschluss-Journey
First-Transaction-Trigger-Engine
Kohortenbasiertes Aktivierungs-Benchmarking
Monetarisierung
Verwandeln Sie Free-Nutzer in zahlende Kunden. Premium-Upgrade-Propensity, Cross-Sell-Timing und nutzungsbasierte Preis-Trigger — alles getrieben durch reale Transaktions- und Feature-Nutzungsdaten. Maximieren Sie den ARPU, ohne die Nutzererfahrung zu beeinträchtigen.
Propensity-Scoring für Premium-Pläne
Cross-Sell- und Produkterweiterungs-Trigger
Erkennung nutzungsbasierter Preisschwellen
Umsatz-pro-Nutzer-Tracking nach Segment
Retention
Halten Sie Nutzer über die ersten 90 Tage hinaus engagiert. Churn-Prognose, Engagement-Scoring und Interventions-Journeys — identifizieren Sie gefährdete Nutzer, bevor sie sich abwenden. Reduzieren Sie Early-Churn und verlängern Sie den Customer Lifetime Value.
Early-Churn-Prognosemodell (0–90 Tage)
Engagement-Scoring und Frühwarnungen bei Abnahme
Orchestrierung von Win-Back-Kampagnen
CLV-Prognose und Retention-MI auf Segmentebene
Kundenreferenz
Younited Credit — +17 % Kreditanfragen, +28 % Klicks im Sales-Funnel
Younited Credit, der europäische FinTech für Konsumentenkredite, setzt ACCELERAID ein, um den Kreditantrags-Funnel und die Customer-Engagement-Journey zu personalisieren — mit messbarem Effekt auf Conversion und Umsatz.
Conversion-Uplift
+17 % mehr Kreditanfragen durch KI-gestützte Personalisierung des Antrags-Funnels. Besucher sehen personalisierte Kreditangebote, Zinssätze und Konditionen auf Basis ihres Profils und Verhaltens — und schließen Anträge deutlich häufiger ab.
+17 % mehr Kreditanfragen durch personalisierte Funnels
+28 % höhere Click-Through-Raten im Sales-Funnel
Echtzeit-Personalisierung der Angebote auf Basis des Besucherverhaltens
A/B- und Multi-Armed-Bandit-Optimierung der Kreditseiten
Datengetriebenes Engagement
Die ACCELERAID-Plattform verbindet die Kundendaten von Younited mit prädiktiven Modellen und Kampagnen-Orchestrierung — und ermöglicht automatisierte Lifecycle-Journeys vom ersten Besuch über Antrag, Genehmigung, Auszahlung bis zur Folgeaufnahme.
Vollständige Customer-Lifecycle-Orchestrierung für Konsumentenkredite
Prädiktives Scoring für Folge-Kredit-Propensity
DSGVO-konforme Vereinheitlichung von Kundendaten
Kampagnen mit klarer ROI-Attribution
Compliance & Regulatorik
Entwickelt für das regulatorische Umfeld der FinTech-Branche
FinTechs und Neobanken agieren unter PSD2, DSGVO sowie AML- und KYC-Anforderungen. ACCELERAID ist von Grund auf mit diesen Pflichten konzipiert — nicht nachträglich angebaut.
PSD2 & Open Banking
PSD2 ermöglicht den Zugriff auf Transaktionsdaten über Open-Banking-APIs — verlangt aber strukturiertes Einwilligungsmanagement und sichere Datenverarbeitung. ACCELERAID unterstützt die PSD2-Datenaufnahme mit zweckspezifischem Consent-Tracking und audit-fertiger Daten-Lineage für jeden Anreicherungsschritt.
DSGVO-Compliance
Vollständiges DSGVO-Einwilligungsmanagement, automatisiertes Recht auf Löschung, Zweckbindungs-Kontrollen und Daten-Lineage-Tracking. Bereitstellung on-premise oder in EU-souveränen Cloud-Umgebungen. Jede Datenverarbeitung ist dokumentiert und auditierbar.
AML- & KYC-Datenflüsse
Anti-Money-Laundering- und Know-Your-Customer-Datenflüsse sind in die CDP integriert — und verbinden Identitätsprüfung, Transaktionsüberwachung und Risiko-Scoring mit Customer-Lifecycle-Daten. Strukturierte Audit-Trails für jede Kundeninteraktion und jedes Datenanreicherungsereignis.
Plattform-Fit
Die ACCELERAID-Module für FinTechs & Neobanken
CDP & Datenschicht
App-Events, Transaktionen, CRM- und Verhaltensdaten vereinheitlicht in einem governierten Kundenprofil.
Prediction-Engine
Aktivierungs-, Churn-, Upgrade- und Cross-Sell-Propensity-Modelle, trainiert auf FinTech-spezifischen Daten.
CLM/CVM-Orchestrierung
Aktivierungs-, Adoption-, Upgrade- und Retention-Journeys über App, Push, E-Mail und Web.
GenAI Enablement
DSGVO-konformer KI-Kundenservice, Agent-Copilot und automatisierte Anfragelösung.
Bereit, Signups in aktive, zahlende Kunden zu verwandeln?
Buchen Sie eine Demo, zugeschnitten auf Ihre FinTech-Herausforderung — Aktivierung, Monetarisierung oder Retention.